阿里影业再次成为舆论焦点。一边是马云、柳传志等商界大佬罕见同台站台,另一边是奥斯卡金奖内容的加持,看似光环加身,但资本市场却给出了截然不同的反应——截至目前,阿里影业市值已较历史高点缩水57%。这家曾经被寄予厚望的“互联网+影视”巨头,为何在投资影业的道路上步履维艰?它究竟能否走出亏损泥潭,实现扭亏为盈?
豪华站台与奥斯卡光环:能否撑起信心?
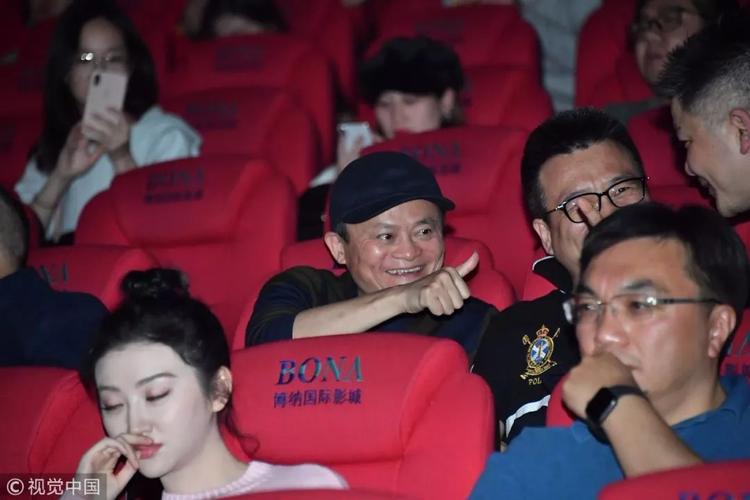
不久前,阿里影业发布重要战略合作,宣布引入奥斯卡金奖制作团队,并邀请马云、柳传志等企业家出席站台。这一举动被外界解读为阿里影业在内容端的一次重大升级。马云的出现,不仅是对阿里影业管理层的一次公开背书,更释放出阿里集团对影视板块“不放弃、要继续投入”的信号。柳传志的站台,则增添了传统商业领袖对阿里影业模式的认可。
奥斯卡金奖加持,意味着阿里影业试图从“渠道与资本驱动”转向“内容与品质驱动”。在过去几年里,阿里影业更多扮演的是“投资人”角色,通过购买版权、参投影片、收购院线等方式快速扩张。但真正的IP沉淀和原创能力,始终是其短板。与奥斯卡级团队合作,有望提升其内容制作能力和国际影响力,为后续的票房与口碑双丰收打下基础。
资本市场的反应并不乐观。市值缩水57%,说明投资者对阿里影业的长期盈利能力心存疑虑。站台与金奖,能否转化为真金白银的利润,仍是未知数。
市值缩水57%:互联网影业的集体困境
阿里影业的市值缩水并非个例。整个互联网影业板块都面临估值回调。从腾讯影业、猫眼娱乐到百度糯米影业,资本的潮水正在退去。原因主要有三:
第一,影视行业本身的高风险与不确定性。一部电影能否成功,取决于剧本、导演、演员、档期、营销等多重因素,即便奥斯卡金奖团队也不能保证每部作品都盈利。阿里影业参投的影片中,虽有《我不是药神》《西虹市首富》等爆款,但也有大量项目回报平平甚至亏损。
第二,互联网流量红利见顶。阿里影业曾寄望通过淘票票、灯塔等线上平台,打通“宣发+售票+数据”闭环,但隨著在线票务市场格局稳定,增量空间有限,且面临猫眼等强劲对手。
第三,阿里集团整体战略调整。在反垄断、宏观经济放缓等多重压力下,阿里将更多资源聚焦于核心电商与云计算,对影业等非核心业务的投入趋于谨慎。市值缩水,反映出市场对阿里影业“独立盈利”能力的不信任。
投资影业:是金矿还是无底洞?
阿里影业在投资影业上的策略,可以概括为“广撒网、重参投、轻自制”。这种模式在早期帮助其快速建立行业存在感,但也带来明显后遗症:缺乏核心自制内容,导致利润大头被制作方和院线分走;过度依赖少数爆款,业绩波动剧烈;商誉减值风险高,一旦所投项目失败,便拖累整体财报。
从财报看,阿里影业虽在部分年份实现经调整EBITA盈利,但净利润仍时常亏损。扭亏为盈的关键,不在于站台大佬有多豪华,也不在于拿过多少奥斯卡奖,而在于能否持续产出高毛利、可复用的IP内容,并有效控制成本。
扭亏为盈的可能性与路径
乐观来看,阿里影业仍具备扭亏为盈的潜力:
- 内容端升级:与奥斯卡团队合作,若能真正落地2-3部高口碑、高票房作品,可显著改善品牌与财务表现。
- 科技赋能:阿里云、AI等技术可用于剧本评估、宣发优化、影院管理,提升效率、降低成本。
- 生态协同:与阿里电商、本地生活、大文娱板块联动,探索“电影+衍生品+直播+会员”的多元变现。
但挑战同样巨大:影视行业竞争白热化,观众审美快速变化,监管政策存在不确定性。阿里影业需要从“投资驱动”转向“运营驱动”,从“赌爆款”转向“建体系”,才可能真正站稳脚跟。
##
马云柳传志站台、奥斯卡金奖加持,为阿里影业带来了短暂的聚光灯,但市值缩水57%的现实提醒我们:影视投资从来不是靠光环就能赢的游戏。阿里影业能否扭亏为盈,取决于它能否摆脱对资本和流量的路径依赖,真正回归内容本身,建立起可持续的盈利能力。否则,再豪华的站台,也只是一场热闹的发布会,而非业绩翻身的确切信号。